Quý IV/2026: Thách thức của tăng trưởng 2 con số và giới hạn của chính sách tiền tệ
GDP 9 tháng 2026 tăng 9,01% so với cùng kỳ, trong đó quý III tăng 9,95% – mức cao nhất ba quý đầu năm. Cùng lúc, CPI bình quân 9 tháng tăng 4,52%, vượt mức mục tiêu 4,5% mà Quốc hội giao cho cả năm. Tăng trưởng tín dụng đến 28/9 chỉ đạt 10,89%, thấp hơn 13,37% của cùng kỳ 2025. Khoảng cách còn lại đến mục tiêu tăng trưởng hai con số và dư địa đã cạn của lạm phát đang đặt điều hành quý IV vào thế lưỡng khó.
Khoảng cách tới mục tiêu hai con số
Lộ trình ba quý đầu năm đi theo chiều quý sau cao hơn quý trước: Q1 tăng 8,15%, Q2 tăng 8,81%, Q3 tăng 9,95%. Với tỷ trọng quý IV thường chiếm khoảng 27–28% quy mô GDP cả năm, mức tăng cần thiết của quý IV để GDP cả năm chạm 10% nằm quanh 12,5–12,7% so với cùng kỳ.
Đây là mức chưa từng ghi nhận trong lịch sử gần hai thập kỷ nếu loại các quý có hiệu ứng nền thấp hậu Covid. Ngay cả quý III vừa qua – được coi là mức tăng kỷ lục trong 15 năm – cũng mới đạt 9,95%, cách mục tiêu 12,5% khoảng 2,5–3 điểm phần trăm.
Câu hỏi để ngỏ: cấu phần nào trong tổng cầu có thể tăng tốc thêm 2,5–3 điểm phần trăm chỉ trong một quý, khi tích lũy tài sản quý III đã tăng 21,39% và xuất khẩu hàng hóa và dịch vụ đã tăng 23,27% so với cùng kỳ?
Dư địa lạm phát đã khép lại
CPI tháng 9 tăng 0,62% so với tháng trước, tăng 5,08% so với cùng kỳ và tăng 4,20% so với tháng 12/2025. CPI bình quân quý III tăng 4,80%, bình quân 9 tháng tăng 4,52%. Lạm phát cơ bản 9 tháng tăng 4,26% – cho thấy áp lực giá có tính chất lan tỏa thay vì chỉ đến từ các nhóm biến động mạnh.
Để CPI bình quân cả năm trở lại đúng mức mục tiêu 4,5%, bình quân quý IV cần dưới khoảng 4,44%. Trong khi đó, quý IV theo mùa vụ là quý có áp lực giá cao nhất năm, với cầu tiêu dùng tăng mạnh dịp cuối năm và cận Tết, và chỉ số giá vàng bình quân 9 tháng đã tăng 42,67% so với cùng kỳ.
Mức CPI 9 tháng đã vượt mục tiêu đồng nghĩa với việc công cụ tiền tệ gần như không còn dư địa nới lỏng thêm để hỗ trợ tăng trưởng. Mỗi lần hạ lãi suất điều hành hoặc nới room tín dụng đại trà đều có nguy cơ chuyển một phần vào CPI khi lạm phát đã sát trần.
Mâu thuẫn trong số liệu tín dụng
Tăng trưởng tín dụng của nền kinh tế đến 28/9/2026 đạt 10,89%, thấp hơn mức 13,37% của cùng thời điểm năm 2025. Huy động vốn tăng 9,78% so với cuối 2025, trong khi cùng kỳ tăng 9,99%. GDP tăng cao hơn hẳn nhưng tín dụng lại tăng chậm hơn cùng kỳ – một mối tương quan ngược với kỳ vọng thông thường.
Có hai cách đọc đồng thời. Một là hiệu suất của mỗi đồng tín dụng đối với tăng trưởng đã cải thiện, do dòng vốn chảy vào khu vực có năng suất cao hơn hoặc do các động lực tăng trưởng ít phụ thuộc tín dụng (FDI thực hiện 21,07 tỷ USD, vốn đầu tư toàn xã hội 9 tháng tăng 15,1%) đóng vai trò lớn hơn. Hai là tồn tại độ trễ giữa tín dụng cuối 2025 và tăng trưởng GDP 2026, nghĩa là một phần nhịp tăng hiện tại đã được tài trợ từ trước.
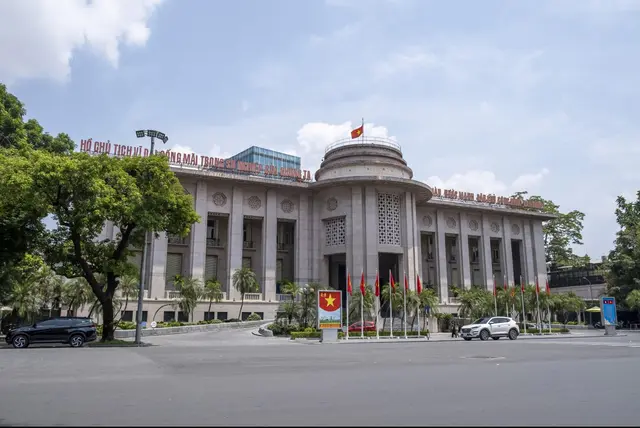
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
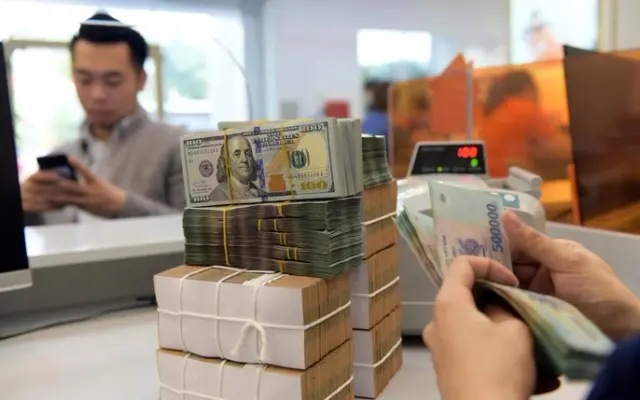
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?