4 LẦN DỰ ĐOÁN ĐÚNG ĐƯỜNG ĐI CỦA CÁC KÊNH TÀI SẢN. LẦN NÀY NHÀ NƯỚC 'MÁCH' GÌ?
|12 phút đọc
Bộ Tài chính đã nhiều lần cảnh báo từ 2019–2020 rằng đừng mua trái phiếu doanh nghiệp chỉ vì lãi cao, nhưng cảnh báo bị bỏ qua vì lãi tiết kiệm chỉ 5–7% trong khi trái phiếu hứa 11,5–12%. Rủi ro đã tích tụ qua nhiều lỗ hổng: bán riêng lẻ, không xếp hạng tín nhiệm, ngân hàng bán như sổ tiết kiệm, quan hệ “người nhà” và luật bị lách. Năm 2022, Tân Hoàng Minh (10.030 tỷ) và Vạn Thịnh Phát (hơn 30.000 tỷ, 35.824 người) vỡ trận, rồi Novaland chậm trả gần 5.750 tỷ vào 2023. Sau đó cơ quan quản lý chuyển từ cảnh báo sang luật hóa, đỉnh điểm là Thông tư 50/2026, nhưng thị trường vẫn còn nhiều trái phiếu chưa đạt chuẩn. Bài học là đừng đầu tư khi chưa hiểu mình đang mua gì, và có thể dùng chính các tiêu chí lọc trái phiếu tốt để chọn cổ phiếu.
Khi “người trong cuộc” lên tiếng, đó thường là lúc nên dừng lại
Mọi người có để ý không: những lời nhắc nhở từ người nắm số liệu thường đến trước khi một loại tài sản gặp sóng gió?
Trái phiếu: năm 2019–2020, Bộ Tài chính liên tục nhắc “đừng mua trái phiếu chỉ vì lãi suất cao” (The Leader,VnEconomy). Năm 2022, thị trường trái phiếu vỡ trận.
Vàng: tháng 4/2026, Thủ tướng nói thẳng “Nhà nước không khuyến khích” người dân nắm giữ vàng, và yêu cầu “hạn chế tối đa tâm lý găm giữ và tâm lý đầu cơ” (Người Lao Động).
Tiền gửi: tháng 7/2026, một lãnh đạo quỹ đầu tư nhận định “Tiền trong dân rất nhiều. Vấn đề là làm sao nắn dòng tiền đó vào các kênh đầu tư dài hạn” (Tiền Phong). Khi ai đó bắt đầu bàn chuyện “nắn” tiền của bạn, đó là lúc bạn nên tự hỏi tiền mình đang nằm ở đâu và vì sao.
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?
Những người này không phải thầy bói. Đơn giản là họ nhìn thấy số liệu mà người dân không thấy: ai đang huy động bao nhiêu tiền, lãi suất bao nhiêu, dòng tiền đang chảy về đâu.
Câu chuyện trái phiếu doanh nghiệp là ví dụ rõ nhất. Cảnh báo đã có từ năm 2019, nhưng phải đến năm 2022 người ta mới tin, khi hàng chục nghìn người đã mất tiền.
Bộ Tài chính đã nói gì?
Tháng 11/2019Bộ Tài chính khuyến nghị nhà đầu tư, đặc biệt là cá nhân, không mua trái phiếu doanh nghiệp chỉ vì lãi suất cao, và nhắc rằng doanh nghiệp có thể không trả được đầy đủ, đúng hạn cả gốc lẫn lãi (The Leader).
Năm 2020Bộ Tài chính phát đi ít nhất 3 lần cảnh báo (VnEconomy):
“Rủi ro của trái phiếu là rủi ro của doanh nghiệp phát hành” (VOV).
Chỉ ra hiện tượng doanh nghiệp nhỏ nhưng huy động lượng tiền rất lớn, với lãi suất cao.
Riêng tháng 5/2020, lượng trái phiếu phát hành riêng lẻ đã hơn 27.000 tỷ đồng (Thời báo Tài chính).
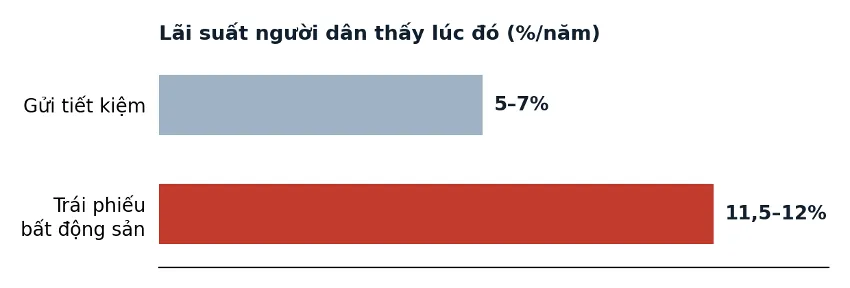
Lúc đó người dân phản ứng thế nào?Lãi tiết kiệm chỉ khoảng 5–7%/năm, trong khi trái phiếu bất động sản hứa trả 11,5–12%/năm (VnBusiness). Thị trường đang lên, ai cũng thấy người quen mua và được trả lãi đều. Cảnh báo bị bỏ qua.
Hai năm sau, điều Bộ Tài chính lo ngại đã xảy ra.
Trước tiên: trái phiếu là gì?
Hiểu đơn giản, mua trái phiếu là cho doanh nghiệp vay tiền. Giống như bạn cho hàng xóm mượn 100 triệu, có viết giấy nợ, hẹn mỗi năm trả lãi 10%, 3 năm sau trả đủ gốc. Hàng xóm làm ăn tốt thì bạn nhận đủ cả lãi lẫn gốc. Hàng xóm làm ăn thua lỗ hoặc gian dối thì bạn có thể mất trắng.
Lãi suất càng cao thường có nghĩa là rủi ro càng lớn, chứ không phải “càng hời”. Đó chính là điều Bộ Tài chính đã nói.
PHẦN 1: NGUYÊN NHÂN – Rủi ro đã có từ trước cả lời cảnh báo
Những tín hiệu đầu tiên
Vinashin (2010)Tập đoàn đóng tàu nhà nước Vinashin vỡ nợ khoảng 86.000 tỷ đồng, trong đó có 750 triệu USD từ trái phiếu quốc tế (RFA,Vietstock). Nhà nước phải trả thay (VietnamNet).
Hoàng Anh Gia Lai (từ 2016)Lô trái phiếu HAGLBOND16.26 về sau chậm trả hơn 4.500 tỷ đồng cả gốc lẫn lãi (Tiền Phong). Người cầm trái phiếu chủ yếu là BIDV, sau đó khoản nợ được bán cho DATC, công ty mua bán nợ của Nhà nước (CafeBiz).
Cả hai vụ, người chịu thiệt là Nhà nước và ngân hàng. Người dân không mất tiền, nên không ai thấy rủi ro.
5 “lỗ hổng” khiến rủi ro phình to
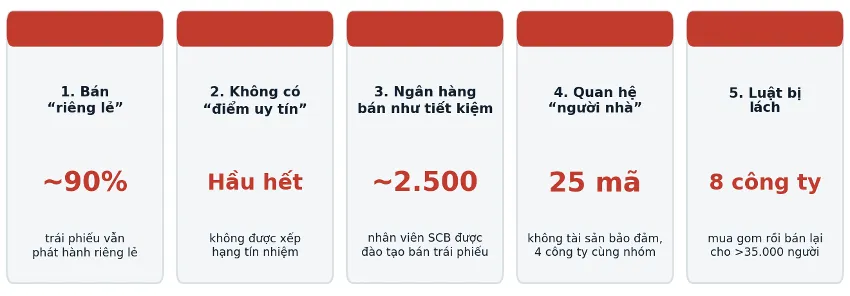
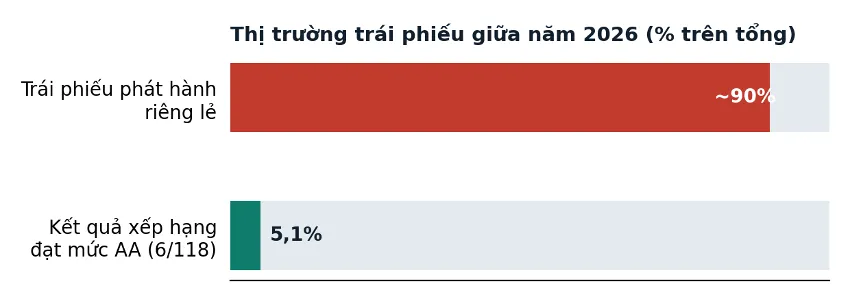
1. Bán “riêng lẻ”, không ai kiểm traPhần lớn trái phiếu không niêm yết trên sàn và có rất ít thông tin. Đến giữa năm 2026, vẫn còn khoảng 90% trái phiếu phát hành theo hình thức này (FISC).
2. Không có “điểm uy tín”Khi mua hàng online, bạn xem số sao đánh giá của shop. Trái phiếu cũng có “điểm uy tín”, gọi là xếp hạng tín nhiệm. Nhưng hầu hết trái phiếu lúc đó không được xếp hạng.
3. Ngân hàng bán trái phiếu như bán sổ tiết kiệmNgân hàng SCB đã đào tạo gần 2.500 nhân viên để tư vấn, bán trái phiếu cho người dân (VOH). Nhiều người tin vì “ngân hàng bán thì chắc không sao”.
4. Quan hệ “người nhà”Nhân sự chủ chốt của SCB, Vạn Thịnh Phát và công ty chứng khoán TVSI cùng chọn 4 công ty thuộc Vạn Thịnh Phát để phát hành 25 mã trái phiếu không có tài sản bảo đảm (VOH).
5. Luật có, nhưng bị lách
Lách điều kiện phát hành: để được phát hành “riêng lẻ”, trái phiếu phải bán cho dưới 100 nhà đầu tư. Nhóm Vạn Thịnh Phát dùng 8 công ty mua toàn bộ trái phiếu, rồi bán lại cho hơn 35.000 người dân (VOH).
Lách điều kiện người mua: từ 1/1/2021, chỉ nhà đầu tư chuyên nghiệp được mua trái phiếu riêng lẻ, với cá nhân phải có danh mục từ 2 tỷ đồng (Thị trường Tài chính Tiền tệ,Thời báo Tài chính). Nhưng chỉ cần có 2 tỷ đúng lúc mua, nên nhiều người được “làm đẹp” tài khoản tạm thời (Tạp chí Kinh tế Tài chính).
PHẦN 2: HẬU QUẢ – Năm 2022, lời cảnh báo thành sự thật
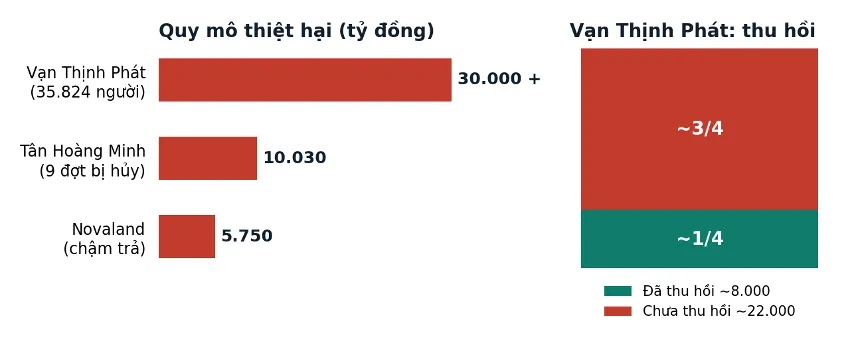
Tân Hoàng Minh (tháng 4/2022)Ủy ban Chứng khoán Nhà nước hủy 9 đợt chào bán trái phiếu trị giá 10.030 tỷ đồng vì công bố thông tin sai sự thật (Nhà Đầu Tư). Chủ tịch tập đoàn và 6 người khác bị bắt. → Thông tin phát hành có thể bị làm giả.
Vạn Thịnh Phát (tháng 10/2022)Hơn 30.000 tỷ đồng bị chiếm đoạt từ 35.824 nhà đầu tư (VOH). Đến xét xử phúc thẩm mới thu hồi khoảng 8.000 tỷ đồng, tức khoảng 1/4 (Luật sư Việt Nam). → Mất niềm tin vào chính kênh ngân hàng.
Novaland (2023)Chậm trả gần 5.750 tỷ đồng trên tổng dư nợ 43.000 tỷ đồng (Tạp chí Công Thương), phải dùng bất động sản để trả lãi. → Doanh nghiệp lớn, nổi tiếng cũng có thể không trả được nợ.
Hiệu ứng domino
Người dân đồng loạt bán tháo; doanh nghiệp tốt cũng không phát hành được trái phiếu mới, khiến thị trường gần như đóng băng năm 2022–2023.
Tháng 3/2023, Nghị định 08/2023 cho gia hạn trả nợ tối đa 2 năm và trả bằng tài sản khác nếu trái chủ đồng ý (LuatVietnam). Có chuyên gia cho rằng giải pháp này thiếu thực tế.
PHẦN 3: GIẢI PHÁP – Từ “cảnh báo” chuyển sang “luật hóa”
Sau năm 2022, cơ quan quản lý không chỉ cảnh báo nữa mà đưa thành luật.
Danh mục 2 tỷ phải duy trì bình quân 180 ngày, bằng tiền thật, không tính tiền vay (PLO,VietnamFinance)
5/3/2023
Nghị định 08/2023
Tạm hoãn quy định 180 ngày đến hết năm 2023 để gỡ khó cho thị trường (LuatVietnam)
1/1/2025
Luật 56/2024 sửa đổi Luật Chứng khoán (cùng Luật 76/2025)
Cá nhân chỉ được mua trái phiếu riêng lẻ có xếp hạng tín nhiệm, kèm theo tài sản bảo đảm hoặc bảo lãnh của ngân hàng (Thời báo Tài chính)
So với 25 mã trái phiếu không có tài sản bảo đảm của Vạn Thịnh Phát, quy định năm 2025 đã chặn đúng lỗ hổng đó.
Bước 2: Thông tư 50/2026, khiến ngân hàng “chuộng” trái phiếu tốt
Ngân hàng Nhà nước ban hành Thông tư 50 ngày 30/9/2026 (FISC). Từ tháng 10/2028, trái phiếu doanh nghiệp chỉ được ngân hàng tính là “tài sản dễ bán” nếu xếp hạng AA- trở lên, niêm yết công khai, không phải của tổ chức tài chính hay doanh nghiệp “người nhà” và giá ổn định.
Ngân hàng muốn mua trái phiếu “đạt chuẩn” nên doanh nghiệp tốt có lý do xếp hạng, lên sàn, công khai thông tin. Thông tư 50 không cấm trái phiếu xấu mà thưởng cho trái phiếu tốt.
Trái phiếu bất động sản vẫn còn khoảng 420.000 tỷ đồng chưa đáo hạn.
Trên HNX, chỉ 6/118 kết quả xếp hạng đạt mức AA, trong đó chỉ 2 doanh nghiệp không phải tổ chức tài chính là Vinhomes và CII.
Thông tư 50 cũng không ngăn được gian lận như vụ Tân Hoàng Minh, và không quản lý cách nhân viên ngân hàng tư vấn như vụ SCB.
PHẦN 4: Điều đó không có nghĩa là thị trường chứng khoán kém hấp dẫn
Đọc đến đây, nhiều người sẽ nghĩ: “Thôi, tránh xa chứng khoán cho lành.”
Nhưng bài học từ trái phiếu không phải là “đừng đầu tư”, mà là “đừng đầu tư khi không biết mình đang mua gì”.
Những tiêu chí mà luật và Thông tư 50 dùng để lọc trái phiếu tốt cũng chính là bộ lọc để tìm doanh nghiệp tốt. Khi đã tìm được doanh nghiệp tốt, bạn có thể chọn mua cổ phiếu của doanh nghiệp đó.
Từ tiêu chí trái phiếu sang tiêu chí chọn cổ phiếu
Tiêu chí trái phiếu
Áp dụng khi chọn cổ phiếu
Câu hỏi nên đặt ra
Có xếp hạng tín nhiệm cao
Doanh nghiệp có sức khỏe tài chính tốt, được tổ chức độc lập chấm điểm cao
Doanh nghiệp có kết quả xếp hạng không? Đạt mức nào?
Niêm yết công khai
Doanh nghiệp minh bạch thông tin: báo cáo tài chính có kiểm toán, công bố đúng hạn
Báo cáo tài chính có bị kiểm toán ngoại trừ hay nộp trễ không?
Không phải “người nhà”
Ít giao dịch với bên liên quan, không chuyển tiền qua lại với công ty cùng chủ
Doanh nghiệp có nhiều khoản cho vay, mua bán với công ty “anh em” không?
Lãi suất không cao bất thường
Doanh nghiệp vay được với lãi suất hợp lý. Phải vay lãi cao thường là dấu hiệu đang khó khăn.
Doanh nghiệp đang phải trả lãi vay bao nhiêu? Nợ có quá lớn so với vốn không?
Có tài sản bảo đảm
Doanh nghiệp có tài sản thật, dòng tiền thật, không chỉ là dự án trên giấy
Lợi nhuận có đi kèm tiền mặt thu về không, hay chỉ là con số trên sổ sách?
Hiểu đơn giản: doanh nghiệp đủ uy tín để ngân hàng muốn cho vay thường cũng đáng để bạn cân nhắc góp vốn. Ngược lại, doanh nghiệp phát hành trái phiếu lãi 11–12%, không xếp hạng, không tài sản bảo đảm, bán qua “người nhà” thì cổ phiếu cũng nên được nhìn bằng con mắt cảnh giác. Danh sách xếp hạng tín nhiệm được công bố công khai trên HNX.
Nhưng cần nhớ 2 điều
1. Mua cổ phiếu khác với mua trái phiếu. Trái phiếu là cho vay, doanh nghiệp có nghĩa vụ trả lãi và gốc. Cổ phiếu là góp vốn làm chủ, doanh nghiệp không hứa trả bạn đồng nào, nên rủi ro cao hơn và tiềm năng sinh lời cũng lớn hơn.
2. Doanh nghiệp tốt chưa chắc là cổ phiếu rẻ. Lululemon vẫn lãi lớn nhưng cổ phiếu đã giảm khoảng 80% từ đỉnh vì trước đó được định giá quá kỳ vọng. Chọn đúng doanh nghiệp là bước đầu tiên, mua ở giá hợp lý là bước thứ hai.
TÓM LẠI
Cảnh báo
Bộ Tài chính đã nói từ 2019–2020: đừng mua trái phiếu chỉ vì lãi cao.
Nguyên nhân
Trái phiếu bán riêng lẻ, không minh bạch, không có điểm uy tín, bán qua ngân hàng như sổ tiết kiệm, quan hệ “người nhà”, luật bị lách.
Hậu quả
Năm 2022, Tân Hoàng Minh (10.030 tỷ) và Vạn Thịnh Phát (hơn 30.000 tỷ, 35.824 người) vỡ trận. Năm 2023, Novaland chậm trả gần 5.750 tỷ.
Giải pháp
Từ cảnh báo chuyển sang luật: siết người mua (2021–2022), bắt buộc xếp hạng kèm bảo đảm (2025), Thông tư 50 thưởng cho trái phiếu tốt (2026).
Còn thiếu
Quá ít trái phiếu đạt chuẩn, cách chấm điểm chưa thống nhất, thời gian áp dụng còn xa.
Bài học: khi “người trong cuộc” lên tiếng, hãy dừng lại và tự hỏi
Lần tới khi đọc được một lời cảnh báo từ Bộ Tài chính, Ngân hàng Nhà nước hay Chính phủ, đừng vội gạt đi. Hãy tự hỏi:
Tài sản này có đang tăng giá hoặc trả lãi cao bất thường không?
Mình có hiểu rõ mình đang mua gì không? Có xếp hạng không, có niêm yết không, có tài sản bảo đảm không?
Mình mua vì phân tích, hay vì thấy người khác đều đang mua?
Nếu mất số tiền này, mình có chịu được không?
Cảnh báo không phải lúc nào cũng đúng ngay lập tức. Nhưng với trái phiếu, cái giá của việc bỏ qua cảnh báo là hơn 40.000 tỷ đồng và hàng chục nghìn gia đình mất tiền.
Bài viết chỉ mang tính tham khảo, giúp hiểu thị trường, không phải lời khuyên đầu tư.
Việc dùng thuật toán để tự động chuyển tiền, thanh toán hóa đơn, phê duyệt tín dụng hay đặt lệnh chứng khoán đã và đang diễn ra ở Việt Nam. Thông tư 53/2026/TT-NHNN, chính thức có hiệu lực từ hôm nay 15/11/2026, đánh dấu lần đầu một khung pháp lý riêng, với hạn mức giao dịch tự động tối đa 100 triệu đồng/ngày cho cá nhân và 500 triệu đồng/ngày cho tổ chức. Câu hỏi quan trọng hơn: khung mới này có thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
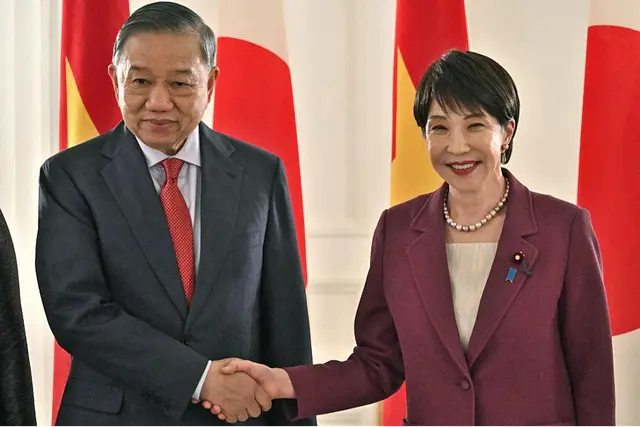
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 8 đến 11/11/2026 là chuyến công du cấp Tổng Bí thư đầu tiên tới Tokyo sau 11 năm. Tại Diễn đàn Công tư về hợp tác Kinh tế và Khoa học công nghệ Việt Nam – Nhật Bản và các hoạt động bên lề, nhiều doanh nghiệp Việt đã trao các thỏa thuận với đối tác Nhật.
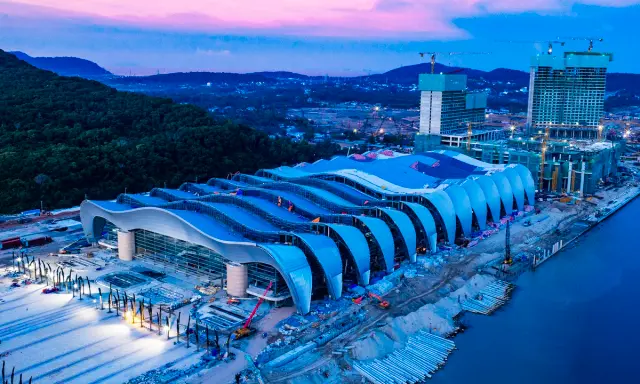
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?