AI trong ngân hàng: Khung pháp lý đã có, rủi ro dữ liệu đã kiểm soát?
Việc dùng thuật toán để tự động chuyển tiền, thanh toán hóa đơn, phê duyệt tín dụng hay đặt lệnh chứng khoán đã và đang diễn ra ở Việt Nam. Thông tư 53/2026/TT-NHNN, chính thức có hiệu lực từ hôm nay 15/11/2026, đánh dấu lần đầu một khung pháp lý riêng, với hạn mức giao dịch tự động tối đa 100 triệu đồng/ngày cho cá nhân và 500 triệu đồng/ngày cho tổ chức. Câu hỏi quan trọng hơn: khung mới này có thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
Các rủi ro liên quan đến AI đã tồn tại ở Việt Nam
Chấm điểm tín dụng bằng học máy đã được các công ty tài chính tiêu dùng và các fintech cho vay ứng dụng từ khoảng 2018-2020, với "dữ liệu thay thế" lấy từ hành vi điện thoại và tiêu dùng số. eKYC dùng nhận dạng khuôn mặt bằng học sâu phổ biến từ 2019-2020, gần như ngân hàng số nào cũng có. Phát hiện giao dịch gian lận bằng học máy đã được triển khai ở nhiệu ngân hàng lớn. Chatbot của một số ngân hàng số dùng mô hình xử lý ngôn ngữ tự nhiên, không chỉ là cây quyết định cứng. Tất cả đều cần nguyên liệu là dữ liệu khách hàng, và tất cả đều chạy trước khi có khung pháp lý riêng. Rồi từ cuối 2022, khi ChatGPT bùng nổ, AI tạo sinh nhanh chóng len lỏi vào mọi doanh nghiệp — thường qua cánh cửa nhân viên tự dùng cho công việc, và chính vì vậy rủi ro dữ liệu cũng lớn nhất.
Tất cả những hệ thống đó đều cần một thứ nguyên liệu: dữ liệu. Thông tin tài khoản, lịch sử giao dịch, hành vi tiêu dùng, điểm tín dụng, thậm chí dữ liệu từ mạng xã hội. Dữ liệu càng nhiều, càng chi tiết, mô hình càng ra quyết định "sắc" hơn. Vấn đề là: suốt những năm đó, chưa có khung pháp lý riêng cho việc AI dùng dữ liệu khách hàng để tự ra quyết định.
Thông tư 53/2026/TT-NHNN là lần đầu tiên có một văn bản riêng cho câu chuyện này nhằm giải quyết vấn đề quản lý an toàn, kiểm soát rủi ro và thiết lập điều kiện pháp lý cho việc ứng dụng trí tuệ nhân tạo (AI) trong hoạt động nghiệp vụ và cung cấp dịch vụ ngân hàng, nhưng liệu nó đã thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
Khi nhân viên tự dán dữ liệu — chuyện cũ hơn Thông tư 53
Tháng 3/2023, Samsung Hàn Quốc vừa cho phép kỹ sư dùng ChatGPT đã gặp ngay ba sự cố trong 20 ngày. Một kỹ sư dán toàn bộ mã nguồn vào ChatGPT để nhờ sửa lỗi. Người thứ hai dán biên bản họp. Người thứ ba dán dữ liệu kiểm thử chip. Tất cả đã đi lên máy chủ OpenAI ở Mỹ, và Samsung không có cách nào lấy lại. Đến 1/5/2023, công ty cấm tuyệt đối ChatGPT trên thiết bị nội bộ.
Câu chuyện ở Việt Nam có lẽ không kém. Từ cuối 2023, ChatGPT và các công cụ AI tạo sinh đã trở thành công cụ "ngầm" trong văn phòng — nhân viên dùng để soạn email, viết báo cáo, phân tích dữ liệu. Một nhân viên chăm sóc khách hàng ngân hàng, muốn soạn email nhanh, dán cả danh sách tên và số tài khoản vào ChatGPT. Một kế toán, không nhớ công thức Excel, dán nguyên bảng báo cáo tài chính chưa công bố. Một môi giới chứng khoán dán danh mục đầu tư của khách để nhờ phân tích. Không hợp đồng, không ai giám sát. Giới công nghệ gọi hiện tượng này bằng một cái tên đơn giản:
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
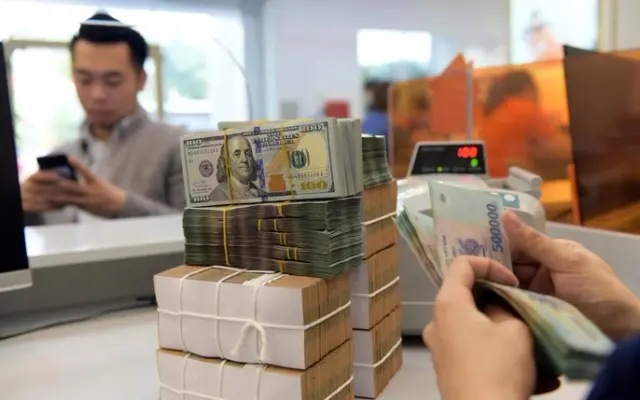
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?