Ngành Bảo Hiểm: Bức Tranh Tài Chính, Mô Hình "Doanh Thu Kép" Và Triển Vọng Đầu Tư
|12 phút đọc
Bảo hiểm là một ngành khá khác với sản xuất hay thương mại. Doanh nghiệp thu tiền trước, trả tiền sau: khách đóng phí đều đặn, còn tiền bồi thường chỉ phát sinh khi có sự kiện xảy ra. Khoảng chênh về thời gian đó để lại một khối tiền nhàn rỗi rất lớn (gọi là Float). Vì vậy, ngoài việc gánh rủi ro thay cho nền kinh tế, các công ty bảo hiểm còn hoạt động như những quỹ đầu tư quy mô lớn.
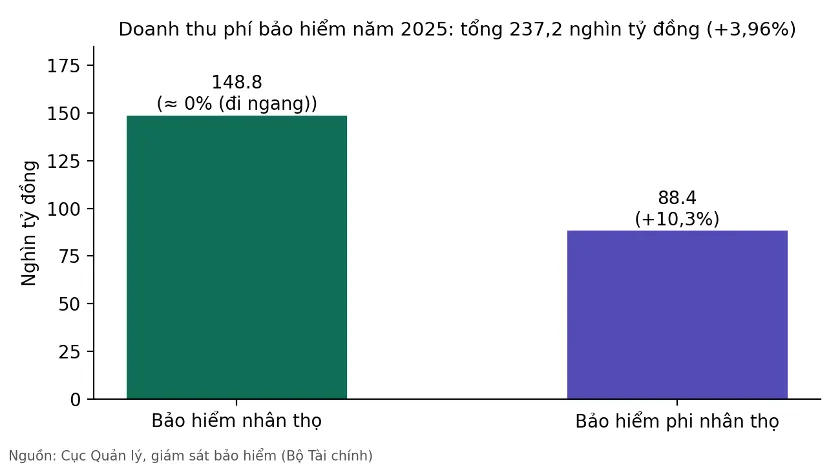
Quy mô ấy thể hiện khá rõ trong số liệu. Đến hết tháng 6/2026, tổng tài sản của toàn thị trường vào khoảng 1.187 nghìn tỷ đồng, và hơn 1.020 nghìn tỷ đồng trong đó đã được đưa trở lại nền kinh tế. Để so sánh, doanh thu phí cả năm 2025 chỉ là 237 nghìn tỷ đồng.
1. Thị Trường Qua Các Con Số
Việt Nam hiện có 86 doanh nghiệp kinh doanh bảo hiểm: 32 công ty phi nhân thọ, 21 công ty nhân thọ, 3 công ty tái bảo hiểm và 30 công ty môi giới, cộng thêm một chi nhánh phi nhân thọ nước ngoài. Bảng dưới đây tóm tắt các chỉ tiêu chính.
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?
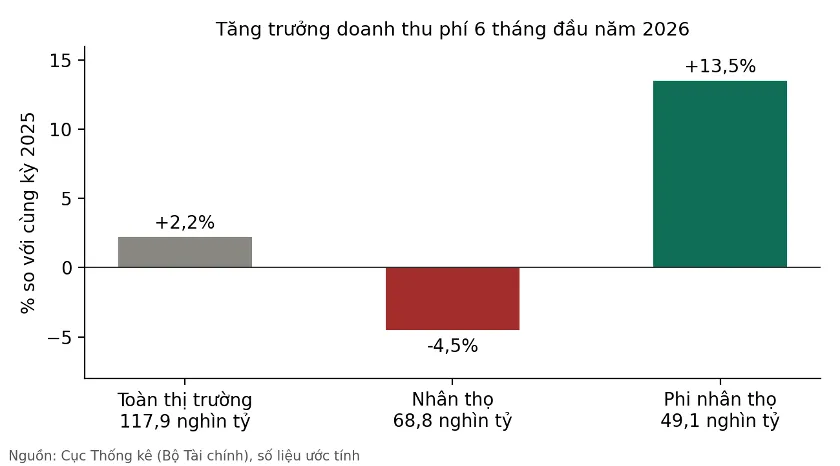
Hai khối đang đi theo hai hướng khác nhau. Phi nhân thọ tăng hai con số, nhờ nhu cầu về bảo hiểm sức khỏe, tài sản, kỹ thuật và xe cơ giới. Nhân thọ chiếm khoảng 63% doanh thu phí nhưng lại đang đi xuống. Riêng phí khai thác mới nửa đầu năm 2026 là 10.787 tỷ đồng, giảm 17%; tính đến hết tháng 8, con số này là 14.105 tỷ đồng, giảm 11,7% so với cùng kỳ.
Hình 3. Tăng trưởng doanh thu phí 6 tháng đầu năm 2026 theo khối.
Trong nhóm nhân thọ, năm công ty dẫn đầu về phí khai thác mới 6 tháng đầu năm 2026 là Bảo Việt Nhân thọ (2.305 tỷ đồng), AIA (1.094 tỷ), Dai-ichi Life (1.047 tỷ), Manulife (1.019 tỷ) và Techcom Life (954 tỷ). Ở phía phi nhân thọ, PVI vừa trở thành công ty đầu tiên của ngành chạm mốc doanh thu 1 tỷ USD.
2. Bản Chất Tài Chính: Mô Hình "Doanh Thu Kép"
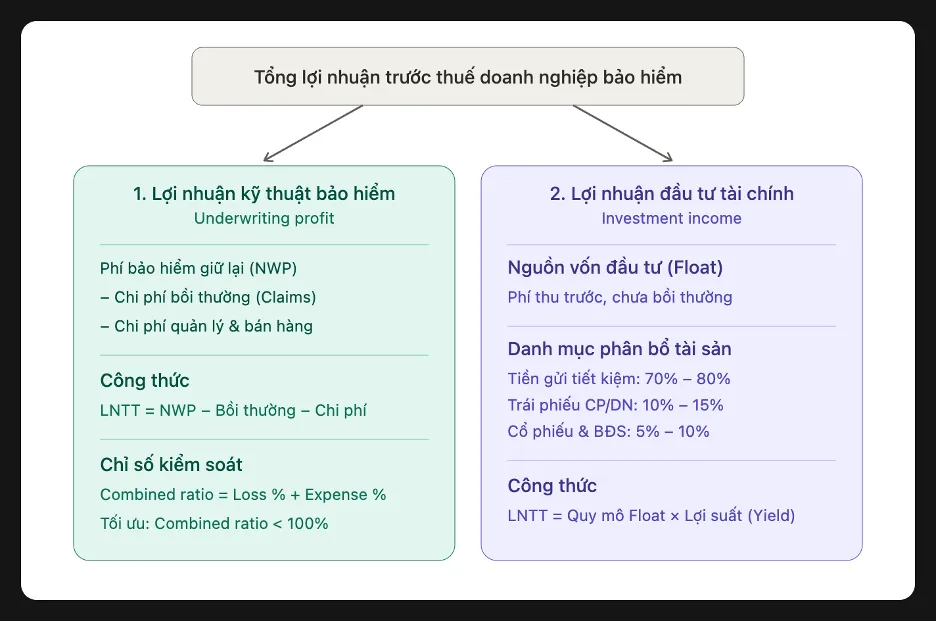
Lợi nhuận của một công ty bảo hiểm đến từ hai nguồn khá độc lập, nhưng cái này nâng đỡ cái kia:
Hình 4. Cấu trúc lợi nhuận trước thuế của doanh nghiệp bảo hiểm.
Lợi nhuận kỹ thuật bảo hiểm (Underwriting Profit) là phần chênh lệch giữa phí thu được với tiền bồi thường và chi phí vận hành. Thước đo thường dùng là Tỷ lệ hợp nhất (Combined Ratio), bằng Tỷ lệ bồi thường (Loss Ratio) cộng Tỷ lệ chi phí (Expense Ratio). Dưới 100% nghĩa là riêng việc bán bảo hiểm đã có lãi.
Lợi nhuận đầu tư (Investment Income) là tiền lãi từ nguồn Float trong lúc chưa phải bồi thường. Vì cơ quan quản lý đặt nặng yêu cầu an toàn vốn, các công ty Việt Nam dồn phần lớn tiền vào tiền gửi và trái phiếu; giới phân tích ước tính tỷ trọng này vào khoảng 70 - 80%.
Tỷ lệ bồi thường ở khối phi nhân thọ
Trong 9 tháng đầu năm 2025, các công ty phi nhân thọ thu 64.359 tỷ đồng phí và bồi thường gốc 19.879 tỷ đồng, tương ứng tỷ lệ bồi thường 30,9% (6 tháng đầu năm là 29,3%). Con số này chưa tính dự phòng bồi thường. Bảo hiểm xe cơ giới chiếm khoảng 23% doanh thu của khối, với 14.896 tỷ đồng phí, nhưng tỷ lệ bồi thường lên tới 43,9%.
Cần lưu ý đây mới chỉ là Loss Ratio gốc. Muốn có Combined Ratio còn phải cộng hoa hồng, chi phí quản lý và dự phòng, nên không thể suy trực tiếp từ các con số trên.
Thu nhập đầu tư nâng đỡ kết quả kinh doanh
Nửa đầu năm 2026 cho thấy rất rõ vai trò của mảng đầu tư: khi doanh thu phí co lại, tiền lãi lại giúp lợi nhuận của nhiều công ty không tụt theo. Theo số liệu được công bố, doanh thu đầu tư toàn thị trường ước đạt khoảng 27.000 tỷ đồng, tăng 25%. Một vài ví dụ cụ thể:
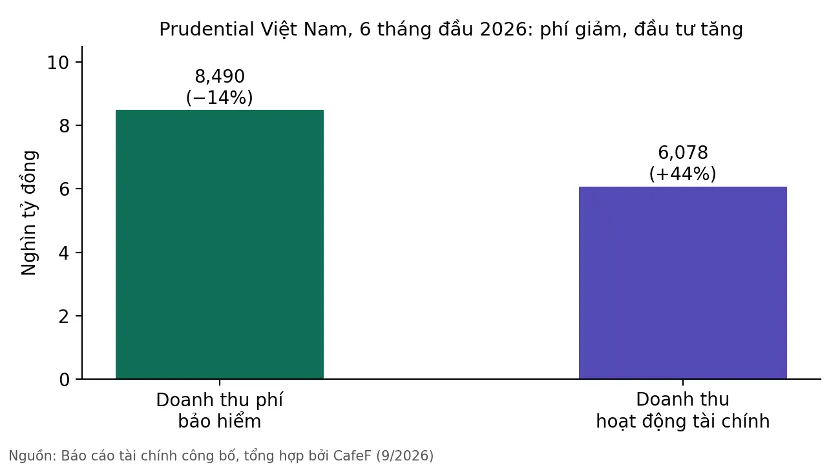
Prudential Việt Nam thu phí 8.490 tỷ đồng, giảm gần 14%, nhưng doanh thu tài chính đạt 6.078 tỷ đồng, tăng 44%.
Cathay Việt Nam có doanh thu thuần từ bảo hiểm 1.473 tỷ đồng, gần như không đổi, trong khi doanh thu tài chính tăng gần 22%, lên 1.520 tỷ đồng.
Sun Life Việt Nam ghi nhận doanh thu thuần từ bảo hiểm giảm 10,57%, còn 1.447 tỷ đồng, và lợi nhuận gộp mảng này tụt hơn 37%, xuống 336 tỷ đồng.
Hình 5. Mô hình doanh thu kép tại Prudential Việt Nam, 6 tháng đầu năm 2026.
Về danh mục, trái phiếu Chính phủ vẫn là kênh chính. Bảo hiểm xã hội cùng các công ty bảo hiểm đang nắm khoảng 62,1% lượng trái phiếu Chính phủ lưu hành (số liệu 8 tháng đầu năm 2025). Một số công ty lớn đã bắt đầu đa dạng hơn. Prudential Việt Nam có danh mục đầu tư tài chính khoảng 180.000 tỷ đồng vào năm 2025, trong đó trái phiếu là 92.609 tỷ đồng và cổ phiếu chiếm gần 13%, tức hơn 22.500 tỷ đồng.
3. Những Yếu Tố Vĩ Mô Tác Động Đến Ngành
Lãi suất
Phần lớn tài sản của các công ty bảo hiểm nằm ở tiền gửi và trái phiếu, nên lãi suất là yếu tố ảnh hưởng nhiều nhất đến lợi nhuận. Lãi suất tiền gửi đi xuống sẽ kéo thu nhập đầu tư giảm theo gần như tức thì. Ngược lại, khi lãi suất huy động nhích lên, khoản lãi tăng thêm gần như không tốn thêm chi phí bán hàng nào. Với các sản phẩm nhân thọ dài hạn, lãi suất cao hơn còn làm tỷ lệ chiết khấu dòng tiền tương lai tăng, từ đó giảm áp lực trích lập dự phòng kỹ thuật.
Tỷ lệ thâm nhập còn thấp
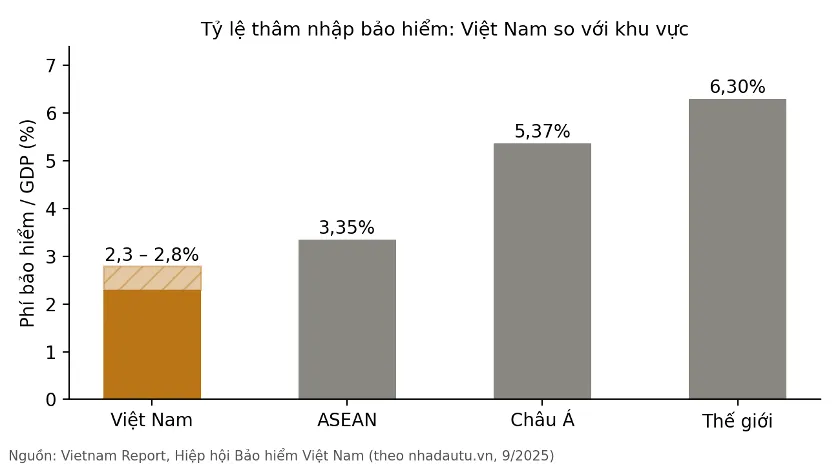
Doanh thu phí bảo hiểm của Việt Nam hiện chỉ bằng khoảng 2,3% - 2,8% GDP. Mức trung bình của ASEAN là 3,35%, của châu Á là 5,37% và của thế giới là 6,3%. Cách tính khác nhau cho ra con số khác nhau: có nguồn ghi nhận thâm nhập năm 2024 chỉ khoảng 1,2% GDP với nhân thọ và 0,8% với phi nhân thọ.
Hình 6. Tỷ lệ thâm nhập bảo hiểm (phí bảo hiểm/GDP).
Tình hình còn đi ngược kỳ vọng. Tỷ lệ này giảm từ 2,67% năm 2022 xuống 2,31% năm 2023, và mục tiêu 3,5% GDP vào năm 2025 trong Chiến lược tài chính toàn diện quốc gia đã không đạt. Với nhân thọ, cả nước có khoảng 12 triệu hợp đồng trên hơn 100 triệu dân, tức độ bao phủ 11 - 12%, trong khi mục tiêu cho năm 2030 là 18%. Trong lúc đó, nền kinh tế vẫn lớn lên nhanh: GDP bình quân đầu người năm 2025 đạt khoảng 5.051 USD, tăng 9,3%. Tầng lớp trung lưu đông hơn, cộng với ý thức phòng ngừa rủi ro sau thiên tai và dịch bệnh, là lý do để kỳ vọng thị trường còn nhiều chỗ để lớn.
Khung pháp lý và chuẩn vốn RBC
Luật Kinh doanh bảo hiểm số 08/2022/QH15, có hiệu lực từ 1/1/2023, đặt ra hướng áp dụng mô hình vốn trên cơ sở rủi ro (Risk-Based Capital, RBC) thay cho biên khả năng thanh toán hiện hành. Cách tính mới buộc các công ty phải có vốn tương xứng với rủi ro thực tế, quản lý danh mục đầu tư chặt hơn, và khó theo đuổi kiểu cạnh tranh bằng cách hạ phí thiếu an toàn.
Ngày 10/12/2025, Quốc hội thông qua Luật số 139/2025/QH15 sửa đổi, bổ sung một số điều của luật này, có hiệu lực từ 1/1/2026 (một số khoản từ 1/7/2026). Luật sửa đổi cắt bớt điều kiện kinh doanh và thủ tục hành chính. Đồng thời, các quy định về an toàn tài chính, khả năng thanh toán, biện pháp cải thiện, can thiệp sớm và kiểm soát được lùi từ 1/1/2028 sang 1/1/2031. Giai đoạn 2028 - 2030 là thời gian chuyển tiếp: doanh nghiệp theo dõi vốn theo nguyên tắc RBC và có thể tự lập kế hoạch tăng vốn nếu thiếu hụt.
Lưu ý pháp lý: phần trên tóm tắt từ các bản tin và phân tích pháp lý, không thay thế văn bản gốc. Khi cần trích dẫn chính thức, hãy đối chiếu với toàn văn Luật 08/2022/QH15, Luật 139/2025/QH15 và các văn bản hướng dẫn như Nghị định 46/2023/NĐ-CP, Thông tư 67/2023/TT-BTC.
4. Nhân Thọ Và Phi Nhân Thọ: Hai Câu Chuyện Khác Nhau
Tiêu chí so sánh
Bảo hiểm Phi nhân thọ (PVI, MIG, BVH...)
Bảo hiểm Nhân thọ
Kỳ hạn hợp đồng
Ngắn hạn, thường là 1 năm.
Dài hạn, từ 10 - 30 năm hoặc trọn đời.
Sản phẩm chủ lực
Tài sản, xe cơ giới, hàng hải, sức khỏe, cháy nổ.
Tử kỳ, hỗn hợp, liên kết đầu tư.
Kênh phân phối
Đại lý, môi giới, bán trực tiếp (Direct), số hóa.
Đại lý truyền thống, ngân hàng (Bancassurance).
Đặc điểm dòng tiền
Xoay vòng nhanh, nhạy với chu kỳ kinh tế và đầu tư công.
Tích lũy dài hạn, nhạy với niềm tin của người mua và quy định bán hàng.
Doanh thu phí 2025
Khoảng 88,4 nghìn tỷ đồng, tăng 10,3%.
Khoảng 148,8 nghìn tỷ đồng, gần như đi ngang.
Doanh thu phí 6T/2026
49,1 nghìn tỷ đồng, tăng 13,5%.
68,8 nghìn tỷ đồng, giảm 4,5%.
Bảng 7. So sánh hai khối bảo hiểm.
Phi nhân thọ đang được hỗ trợ bởi xuất nhập khẩu phục hồi, các công trình hạ tầng và nhu cầu bảo vệ tài sản, sức khỏe tăng lên. Tỷ lệ bồi thường có thể nhảy vọt trong một vài quý vì thiên tai, nhưng hợp đồng chỉ kéo dài một năm nên công ty có thể điều chỉnh phí khá nhanh ở lần tái tục.
Nhân thọ thì đang phải dọn lại nhà sau đợt thanh tra kênh Bancassurance. Mục tiêu đã đổi từ chạy theo doanh số sang giữ được hợp đồng sau năm thứ hai (Persistency rate) và tư vấn minh bạch hơn. Đến hết tháng 8/2026, thị trường còn khoảng 11,29 triệu hợp đồng có hiệu lực, giảm 2,6%. Trong doanh thu phí 8 tháng, sản phẩm liên kết chung chiếm 56,1%, liên kết đơn vị 15,2%, sản phẩm bán kèm 14,3% và bảo hiểm hỗn hợp 12,6%.
5. Cơ hội và Rủi ro
Ngành bảo hiểm đang chuyển từ giai đoạn chạy theo quy mô sang giai đoạn đề cao chất lượng. Đầu năm 2026, một số dự báo cho rằng doanh thu phí sẽ tăng khoảng 5,37%. Thực tế nửa đầu năm mới được 2,2%, nghĩa là quá trình hồi phục đang chậm hơn mong đợi.
Điểm mạnh
Dòng tiền của ngành ổn định và ít bị lung lay khi kinh tế biến động. Nhờ thu phí trước, các công ty có lượng vốn nhàn rỗi lớn, thanh khoản dồi dào và ít phụ thuộc vào vay nợ. Nửa đầu 2026 là một ví dụ: nhiều công ty bị giảm doanh thu phí nhưng lợi nhuận vẫn được giữ lại nhờ thu nhập từ đầu tư.
Cơ hội
Thị trường còn nhiều chỗ trống. Tỷ lệ thâm nhập thấp hơn mặt bằng khu vực, trong khi tầng lớp trung lưu và tài sản tích lũy của người dân đang tăng.
Công nghệ. AI và dữ liệu lớn có thể dùng để thẩm định rủi ro, định phí, phát hiện gian lận và tự động hóa việc bồi thường, qua đó giảm Tỷ lệ chi phí (Expense Ratio) và cải thiện trải nghiệm khách hàng.
Pháp lý chặt hơn. Luật Kinh doanh bảo hiểm cùng lộ trình RBC sẽ dần sàng lọc những đơn vị yếu, đồng thời buộc các công ty tăng vốn và công khai thông tin rõ ràng hơn.
Rủi ro
Thiên tai. Bão lũ và thời tiết cực đoan có xu hướng nhiều hơn, dễ đẩy Tỷ lệ bồi thường của khối phi nhân thọ lên cao trong ngắn hạn. Chi trả quyền lợi toàn ngành đã tăng 13,52% năm 2025 và 18,2% trong nửa đầu 2026.
Niềm tin ở mảng nhân thọ. Sau các vụ việc liên quan đến Bancassurance, ngành phải chấp nhận tăng chậm để sắp xếp lại đội ngũ đại lý và giữ chân khách hàng.
Lãi suất. Lợi nhuận phụ thuộc nhiều vào tiền gửi và trái phiếu, nên nếu lãi suất kéo dài ở mức quá thấp thì biên lợi nhuận tài chính sẽ bị bào mòn.
Tóm lại, sự phục hồi của ngành bảo hiểm trong nửa cuối năm 2026 sẽ phụ thuộc lớn vào nhịp tăng của lãi suất huy động và tốc độ tái cấu trúc kênh Bancassurance. Những doanh nghiệp sở hữu tiềm lực vốn dày và danh mục đầu tư an toàn sẽ là nhóm vượt qua giai đoạn thanh lọc này nhanh nhất.
*Nội dung chỉ mang tính tham khảo, không phải khuyến nghị đầu tư.
Việc dùng thuật toán để tự động chuyển tiền, thanh toán hóa đơn, phê duyệt tín dụng hay đặt lệnh chứng khoán đã và đang diễn ra ở Việt Nam. Thông tư 53/2026/TT-NHNN, chính thức có hiệu lực từ hôm nay 15/11/2026, đánh dấu lần đầu một khung pháp lý riêng, với hạn mức giao dịch tự động tối đa 100 triệu đồng/ngày cho cá nhân và 500 triệu đồng/ngày cho tổ chức. Câu hỏi quan trọng hơn: khung mới này có thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 8 đến 11/11/2026 là chuyến công du cấp Tổng Bí thư đầu tiên tới Tokyo sau 11 năm. Tại Diễn đàn Công tư về hợp tác Kinh tế và Khoa học công nghệ Việt Nam – Nhật Bản và các hoạt động bên lề, nhiều doanh nghiệp Việt đã trao các thỏa thuận với đối tác Nhật.
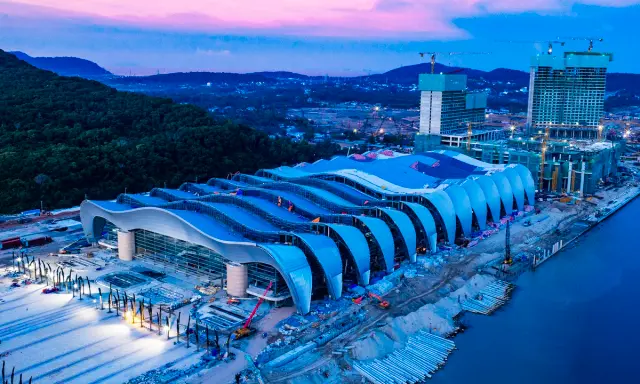
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?