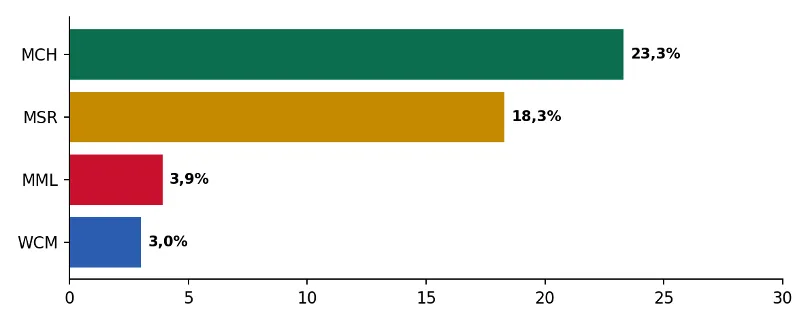MSN Quý 3/2026: lợi nhuận gấp ba lần nhờ tungsten và chi phí tài chính, vì sao cổ phiếu chưa bứt phá?
|10 phút đọc
Quý III/2026, Masan (MSN) ghi nhận doanh thu thuần 36.981 tỷ đồng (+74,7% so với cùng kỳ) và lợi nhuận sau thuế công ty mẹ 3.671 tỷ đồng (+203,7%, gấp khoảng ba lần). Tungsten của Masan High-tech giải thích đà tăng so với cùng kỳ, còn khoản lỗ tài chính ròng thu hẹp mạnh hơn dự kiến là yếu tố chính khiến lợi nhuận vượt dự phóng. Tuy nhiên, giá cổ phiếu chưa phản ứng tương xứng: phần vượt kỳ vọng dựa nhiều vào giá hàng hóa ở vùng đỉnh và các khoản tài chính, biên lợi nhuận của MML và MSR thấp hơn kỳ vọng, còn nợ vay lớn và nghĩa vụ CrownX vẫn chưa được gỡ. Dù định giá được đánh giá là rẻ (P/E trượt 11,3x so với thị trường 13–14x), cổ phiếu có thể cần thêm chất xúc tác rõ ràng mới được định giá lại.
1. Tổng quan kết quả quý
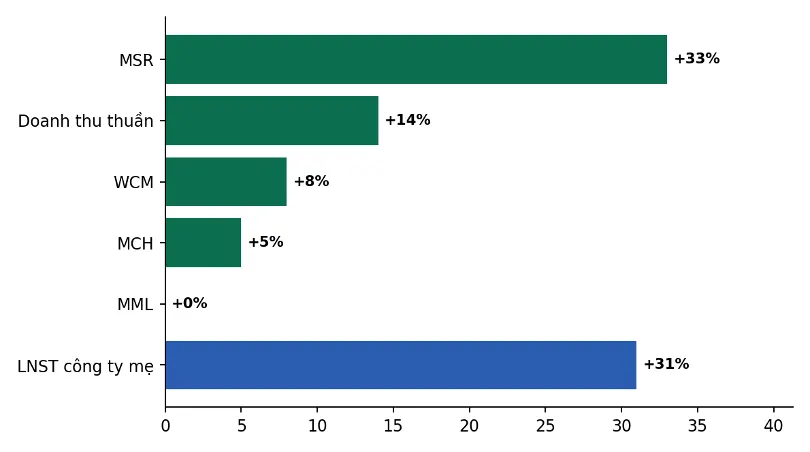
Ngày 22/10/2026, Masan công bố kết quả kinh doanh quý III. Doanh thu thuần tăng 31,5% so với quý trước và 74,7% so với cùng kỳ. Lợi nhuận sau thuế của cổ đông công ty mẹ tăng 17,5% so với quý trước và 203,7% so với cùng kỳ.
Điểm đáng chú ý là chất lượng của mức vượt kỳ vọng. Ở phần doanh thu, mọi mảng lớn đều bằng hoặc cao hơn dự phóng. Ở phần lợi nhuận, yếu tố quyết định lại nằm ngoài hoạt động kinh doanh cốt lõi: khoản lỗ tài chính ròng thu hẹp mạnh hơn dự kiến. Nói cách khác, tungsten giải thích đà tăng so với cùng kỳ, còn chi phí tài chính giải thích phần vượt kỳ vọng. Các phần sau lần lượt xem xét doanh thu, biên lợi nhuận, chi phí tài chính và định giá, đồng thời lý giải vì sao giá cổ phiếu chưa phản ứng tương xứng.
Cần chính xác hóa mức tăng: LNST công ty mẹ tăng 203,7% so với cùng kỳ, tức khoảng gấp ba lần. Một số bài báo nêu lãi sau thuế hợp nhất gần 4.552 tỷ đồng (gấp 2,4 lần); con số này gồm cả phần của cổ đông thiểu số nên khác với 3.671 tỷ đồng của cổ đông công ty mẹ mà VDSC sử dụng.
Hình 1. Mức vượt so với kỳ vọng chuyên viên (%). MML phù hợp kỳ vọng (0%). Nguồn: VDSC.
2. Doanh thu: ba mảng đóng góp chính
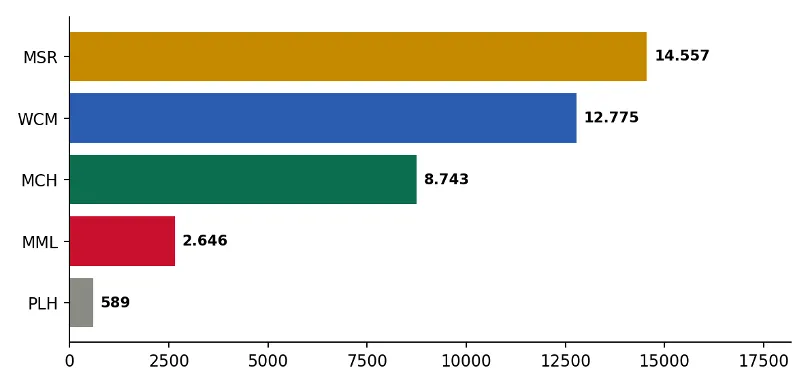
Masan High-tech (MSR) và WinCommerce (WCM) tạo ra phần lớn doanh thu quý, tiếp theo là Masan Consumer (MCH). MSR tăng 613,2% so với cùng kỳ nhờ tungsten, còn WCM tăng 21,2% nhờ mở rộng cửa hàng.
Hình 2. Doanh thu quý III/2026 theo công ty thành viên (tỷ đồng).
Masan High-tech (MSR): 14.557 tỷ đồng, +613,2% svck
Doanh thu tungsten đạt 13.922 tỷ đồng, tăng 1.017,7%. Có hai yếu tố: giá bán bình quân đạt 3.129 USD/mtu so với 390 USD/mtu cùng kỳ (vượt 22% dự phóng do lượng bán dồn về cuối quý khi giá còn ở vùng đỉnh), và sản lượng 1.786 tấn, tăng 54,8% (vượt 10% kỳ vọng) nhờ thu mua tinh quặng bên ngoài tăng 78,0%. Tuy nhiên đây là yếu tố chu kỳ: giá tungsten gấp hơn 8 lần cùng kỳ và lượng bán dồn về cuối quý khi giá ở vùng đỉnh. Nhà đầu tư thường chiết khấu mạnh lợi nhuận phụ thuộc giá hàng hóa vì khó giả định giá luôn giữ mức này, và tin tốt về tungsten có thể đã được thị trường phản ánh từ các quý trước.
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?
WCM mở mới 345 cửa hàng trong quý, 80% là minimart nông thôn. Doanh thu bình quân mỗi cửa hàng giảm 5,2% còn 0,78 tỷ đồng/tháng vì bị pha loãng bởi cửa hàng mới. Tăng trưởng cửa hàng cũ (LFL) chậm lại: +5,0% ở minimart và +12,6% ở siêu thị lớn, do mưa bão miền Trung – Nam và một phần doanh thu chuyển sang cửa hàng mở mới lân cận. Tốc độ mở mới thấp hơn đối thủ (345 so với 713 cửa hàng), nhưng độ phủ của WCM đã lớn hơn (5.486 so với 3.904 cửa hàng cuối tháng 9). Doanh thu mỗi cửa hàng giảm và LFL chậm lại là tín hiệu khiến thị trường dè dặt về chất lượng tăng trưởng của mảng bán lẻ.
Masan Consumer (MCH): 8.743 tỷ đồng, +16,3% svck
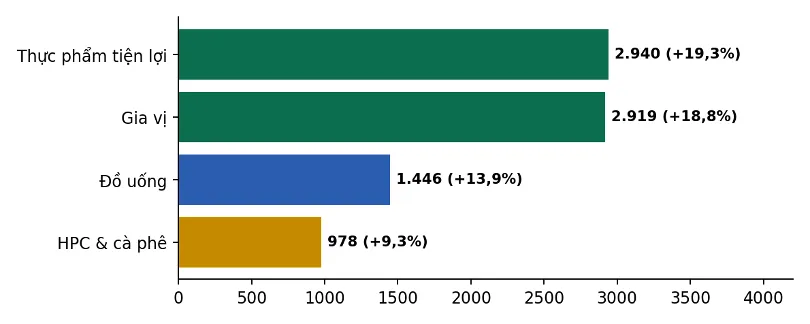
Tăng trưởng so với nền thấp của giai đoạn tái cấu trúc kênh truyền thống. Gia vị phục hồi mạnh (+18,8% thay vì +3,8% như dự báo). Việc tăng giá bán 4–5% đầu quý II khiến nhà phân phối nhập hàng trước ở tháng 3–4; sang quý III, họ quay lại nhịp nhập bình thường với mặt bằng giá mới, hỗ trợ cả sản lượng lẫn giá bán.
Hình 3. Doanh thu MCH theo ngành hàng (tỷ đồng) và tăng trưởng svck.
Masan MEATLife (MML) và Phuc Long Heritage (PLH)
MML đạt 2.646 tỷ đồng (+11,0% svck), thịt chế biến tăng 34,0% và chiếm 41,0% doanh thu, cho thấy sự chuyển dịch sang mô hình có biên lợi nhuận cao hơn. PLH đạt 589 tỷ đồng (+14,1% svck) nhờ mở mới 19 cửa hàng, doanh thu bình quân 0,83 tỷ đồng/cửa hàng/tháng.
Doanh thu vượt kỳ vọng, nhưng câu hỏi quan trọng hơn là doanh thu ấy chuyển hóa thành lợi nhuận ra sao, như phần tiếp theo cho thấy.
3. Lợi nhuận: biên của từng mảng phân hóa
Hình 4. Biên LNTT và lãi vay quý III/2026 (%)
Công ty
Biên độ
svqt
svck
So kỳ vọng
MCH
23,3%
+1,46%
-0,65%
Phù hợp
WCM
3,0%
+1,28%
+0,56%
Cao hơn
MML
3,9%
-4,94%
-1,36%
Thấp hơn
MSR
18,3%
-6,75%
+4,79%
Thấp hơn
MCH giảm so với cùng kỳ vì chi phí đầu vào của đồ uống và thực phẩm tiện lợi tăng (biên gộp giảm 0,23%) và chi phí vận tải lên 4,0% doanh thu từ 3,3%. MML đẩy mạnh quảng cáo và hỗ trợ bán hàng (chi phí bán hàng 20,3% doanh thu) để phát triển thương hiệu thịt chế biến. MSR có biên thấp hơn quý trước vì tối ưu công suất nhà máy bằng tinh quặng mua ngoài, loại nguyên liệu có biên thấp hơn tự khai thác (tỷ lệ tự khai thác/mua ngoài hiện là 30:70) trong giai đoạn chuyển tiếp ở khu khai thác phía Tây. Dù vậy, LNST của MSR đạt 2.148 tỷ đồng, so với 5 tỷ đồng cùng kỳ. Lợi nhuận từ công ty liên kết (chủ yếu Techcombank) đạt 1.435 tỷ đồng, +13,5% svck.
Như vậy, trong khi doanh thu vượt kỳ vọng gần như toàn diện, biên lợi nhuận của MML và MSR lại thấp hơn dự phóng, còn biên MCH giảm 0,65% so với cùng kỳ. Chất lượng lợi nhuận ở cấp độ từng mảng chưa đồng đều có thể là một điểm khiến thị trường chưa vội định giá lại cổ phiếu.
4. Yếu tố then chốt: lỗ tài chính ròng thu hẹp
Lỗ các hoạt động tài chính ròng là 1.073 tỷ đồng, giảm 19,1% svqt và 11,5% svck, thấp hơn 43% kỳ vọng và là nhân tố lớn nhất khiến LNST vượt dự phóng. Ba nguyên nhân:
• Lãi vay thấp hơn: lãi suất vay bình quân 8,3% (giảm 2,94% svck), trong đó khoản vay 750 triệu USD giảm lãi suất 1,70%. Chi phí lãi vay 1.415 tỷ đồng (-15,9% svck), dù nợ vay tăng 14,3% svck lên 69.656 tỷ đồng.
• Trích lập ít hơn: chỉ thêm 100 tỷ đồng dự phòng cho Trusting Social, thay vì 400 tỷ đồng như kỳ vọng.
• Thu nhập tiền gửi: bổ sung khoảng 2.000 tỷ đồng tiền gửi có kỳ hạn, đưa doanh thu tiền gửi và đầu tư lên 535 tỷ đồng (+34,2% svqt).
Phần vượt kỳ vọng đến từ yếu tố tài chính, ít bền vững
Cần lưu ý đây là các khoản tài chính và trích lập, không phản ánh sức mạnh bán hàng, và theo VDSC chính chúng là nhân tố lớn nhất khiến LNST vượt dự phóng. Phần lợi nhuận vượt kỳ vọng này vì vậy ít được thị trường coi là bền vững.
Gánh nặng nợ và các điểm treo vẫn còn
Nợ vay vẫn ở mức 69.656 tỷ đồng, chi phí lãi vay 1.415 tỷ đồng chỉ trong một quý và lỗ tài chính ròng vẫn hơn 1.000 tỷ đồng, nghĩa là phần lớn lợi nhuận hoạt động bị hấp thụ bởi chi phí vốn. VDSC nhận định nghĩa vụ mua lại cổ phiếu ở CrownX cần được công ty xác nhận hoàn thành để gỡ hẳn mối lo của nhà đầu tư; theo một tài liệu trên Vietstock, nghĩa vụ quyền chọn bán tại The CrownX khoảng 750 triệu USD đến hạn vào quý III/2027. Cổ tức tiền mặt cũng chưa được trả lại kể từ lần gần nhất năm 2022, nên việc chia cổ tức mới chỉ là kỳ vọng.
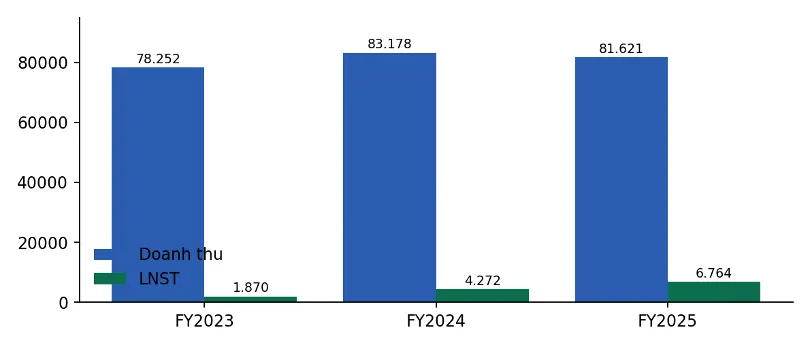
Hình 5. Kết quả năm: doanh thu và LNST (tỷ đồng). LNST tăng từ 1.870 (FY2023) lên 6.764 (FY2025); ROE từ 1,6% lên 12,5%.
5. Định giá
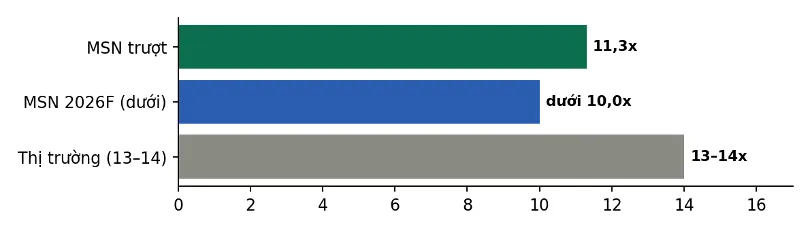
VDSC cho rằng MSN đang rẻ so với thị trường: P/E trượt 11,3x, P/E dự phóng 2026 có thể dưới 10,0x, trong khi thị trường Việt Nam ở mức 13–14x. Đà tăng lợi nhuận được kỳ vọng tăng tốc khi MSR và WCM bước vào pha bứt tốc vào năm 2027.
Hình 6. P/E: MSN so với thị trường (lần). P/E dự phóng 2026F lấy mức trần 10,0x ("dưới 10,0x").
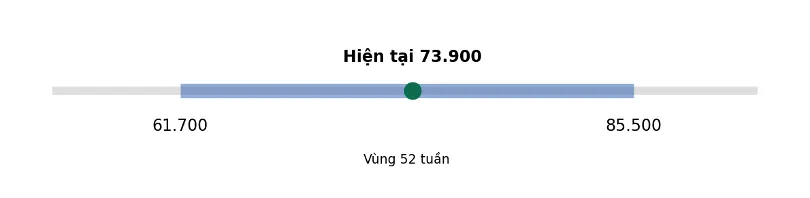
Hình 7. Giá cổ phiếu hiện tại và vùng giá 52 tuần (đồng).
Báo cáo ghi nhận giá MSN ở mức 73.900 đồng, nằm giữa vùng 52 tuần, tức chưa phản ứng tương xứng với mức tăng lợi nhuận. Cần lưu ý chưa có số liệu đã kiểm chứng về diễn biến giá sau ngày 22/10, nên đây là cách đọc từ nội dung kết quả kinh doanh, không phải kết luận chắc chắn về tâm lý thị trường.
Có ba lý do khiến tâm lý nhà đầu tư cải thiện, theo VDSC. Thứ nhất, các công ty thành viên chuyển phần lớn lợi nhuận về công ty mẹ (MCH 80%, MSR 50%), hỗ trợ giảm nợ, hoàn tất các nghĩa vụ vốn và hướng tới trả cổ tức tiền mặt trở lại sau lần gần nhất năm 2022. Thứ hai, các khoản đầu tư kém hiệu quả như Trusting Social hay các thực thể ít hoạt động (Zenith Investment, Masan Blue) được trích lập toàn bộ hoặc hợp nhất để đơn giản hóa cấu trúc sở hữu. Thứ ba, mô hình tập đoàn tập trung vào tiêu dùng, sinh lời cao.
Nhận định rẻ và triển vọng cải thiện của VDSC không mâu thuẫn với phản ứng giá thận trọng: mức rẻ chỉ có thể được thị trường ghi nhận đầy đủ khi các điểm treo ở phần 4 được gỡ.
Tuy vậy, định giá rẻ thường đi kèm chiết khấu cho mô hình tập đoàn đa ngành và rủi ro nợ, nên có thể chưa đủ để tự kích hoạt dòng tiền. Cổ phiếu có thể cần một chất xúc tác rõ ràng như xác nhận hoàn tất nghĩa vụ CrownX, kế hoạch cổ tức, hoặc lợi nhuận cốt lõi bền vững hơn. Bối cảnh chung cũng có thể góp phần: bản tin chứng khoán ngày 26/10 ghi nhận VN-Index mất hơn 10 điểm trong phiên đầu tuần, và hai chỉ số FTSE Vietnam giảm mạnh trong quý III, với VIC và VHM chiếm tỷ trọng áp đảo.
6. Điểm cần theo dõi
Nghĩa vụ mua lại cổ phiếu ở CrownX cần được công ty xác nhận hoàn thành để loại bỏ hẳn mối lo của nhà đầu tư. Ngoài ra, lợi nhuận quý này được hỗ trợ lớn bởi giá tungsten ở vùng đỉnh và khoản lỗ tài chính thu hẹp; biên MSR đang chịu áp lực từ nguồn nguyên liệu mua ngoài, còn WCM có tăng trưởng cửa hàng cũ chậm lại và doanh thu mỗi cửa hàng giảm.
Nguồn: báo cáo "MSN – KQKD Q3-2026" của VDSC, ngày 22/10/2026. Tài liệu Vietstock và bài báo Mekong ASEAN. Bài viết chỉ mang tính tham khảo, không phải lời khuyên đầu tư.
Việc dùng thuật toán để tự động chuyển tiền, thanh toán hóa đơn, phê duyệt tín dụng hay đặt lệnh chứng khoán đã và đang diễn ra ở Việt Nam. Thông tư 53/2026/TT-NHNN, chính thức có hiệu lực từ hôm nay 15/11/2026, đánh dấu lần đầu một khung pháp lý riêng, với hạn mức giao dịch tự động tối đa 100 triệu đồng/ngày cho cá nhân và 500 triệu đồng/ngày cho tổ chức. Câu hỏi quan trọng hơn: khung mới này có thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 8 đến 11/11/2026 là chuyến công du cấp Tổng Bí thư đầu tiên tới Tokyo sau 11 năm. Tại Diễn đàn Công tư về hợp tác Kinh tế và Khoa học công nghệ Việt Nam – Nhật Bản và các hoạt động bên lề, nhiều doanh nghiệp Việt đã trao các thỏa thuận với đối tác Nhật.
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?