LPS - BÁO CÁO TỔNG HỢP DOANH NGHIỆP PHẦN 1
Nhờ sự hậu thuẫn từ ngân hàng mẹ LPBank và đợt tăng vốn thần tốc từ 250 tỷ lên 12.668 tỷ đồng (2023–2025), Chứng khoán LPBank (LPBS) ghi nhận tốc độ tăng trưởng lợi nhuận vượt trội và chuẩn bị niêm yết HOSE vào tháng 07/2026 với kỳ vọng bước vào Top 5–6 ngành. Quy mô vốn lớn giúp LPBS gia tăng năng lực cạnh tranh ở các mảng cho vay margin, tự doanh, bảo lãnh phát hành và tận dụng hệ sinh thái số hợp tác với SCX để đi đầu trong lĩnh vực tài sản mã hóa. Tuy nhiên, công ty vẫn chịu áp lực lớn về việc pha loãng ROE, rủi ro tự doanh tập trung và yêu cầu cải thiện thị phần môi giới tương xứng với quy mô vốn phình to.
CÔNG TY CỔ PHẦN CHỨNG KHOÁN LPBANK (LPS)
Báo Cáo Tổng Hợp Dành Cho Nhà Đầu Tư
I. TÓM TẮT 5 ĐIỂM MẠNH NỔI BẬT CỦA LPBS
Hậu thuẫn từ ngân hàng mẹ LPBank: Sở hữu hàng triệu khách hàng cá nhân và doanh nghiệp, tạo nền tảng bán chéo sản phẩm tài chính và phát triển Investment Banking mà các đối thủ không có ngân hàng mẹ khó có thể sao chép.
Tăng vốn thần tốc – Năng lực tài chính vượt trội: Vốn điều lệ tăng từ 250 tỷ (2023) lên 12.668 tỷ đồng (2025), gấp hơn 50 lần trong 2 năm. Tỷ lệ an toàn tài chính đạt ~3.572% (2024), vượt xa mức tối thiểu 180%.
Tốc độ tăng trưởng lợi nhuận cao nhất ngành: Năm 2024, doanh thu tăng 361%, LNST tăng 470%. Năm 2025 ước tính LNTT đạt ~650 tỷ đồng.
Vị thế vốn Top 5-6 ngành sau IPO: Sau khi niêm yết HOSE (dự kiến 7/2026), vốn chủ sở hữu có thể tiến gần 18.000 tỷ đồng.
Lợi thế tiên phong trong tài sản số: Là đối tác chiến lược của SCX, một trong 5 đơn vị được Bộ Tài chính chọn thí điểm sàn giao dịch tài sản mã hóa tại Việt Nam.
II. PHÂN TÍCH CHUYÊN SÂU: HAI CÂU HỎI CỐT LÕI
Câu hỏi 1: Vì sao LPBS lại có tốc độ tăng vốn nhanh đến vậy?
Tốc độ tăng vốn từ 250 tỷ lên hơn 12.600 tỷ đồng trong 2 năm xuất phát từ 3 động lực:
Chiến lược bơm vốn từ LPBank: Nhằm biến LPBS thành cánh tay đầu tư chiến lược để đảm nhận vai trò môi giới, margin và phân phối sản phẩm tài chính.
Yêu cầu pháp lý: Cần vốn lớn để triển khai đồng thời các nghiệp vụ (margin, tự doanh, bảo lãnh phát hành) ngay khi ra thị trường.
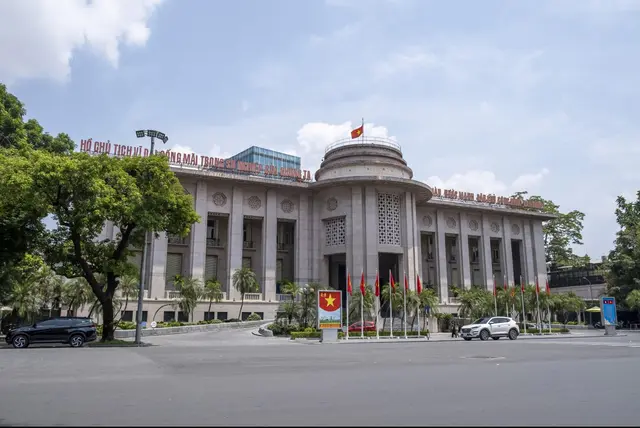
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
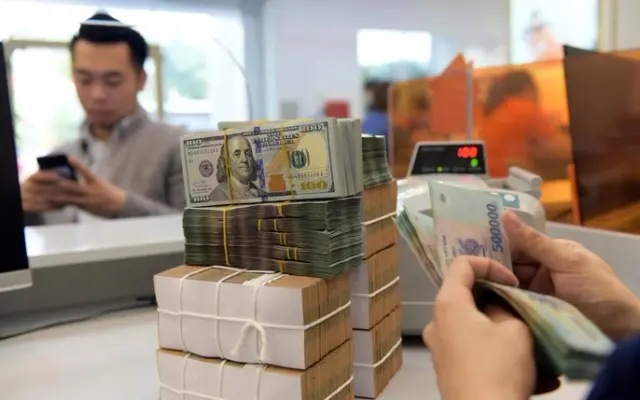
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?